
Vom Kostenträger zum Gesundheitsnavigator
KI und aktives Versorgungsmanagement werden zu entscheidenden Differenzierungsfaktoren im GKV-Wettbewerb
30.09.2026·Künstliche Intelligenz (KI) wird im Gesundheitswesen derzeit vor allem als Hebel für Effizienz, Automatisierung und Kostensenkung diskutiert. Diese Potenziale sind erheblich. Für Krankenkassen geht der strategische Wert jedoch deutlich darüber hinaus.
Viele Krankenkassen arbeiten seit Jahren daran, ihre Rolle im Gesundheitssystem weiterzuentwickeln. Statt Leistungen primär zu finanzieren und zu verwalten, wollen sie Versorgung stärker begleiten, unterstützen und steuern. In der Praxis bleiben sie jedoch häufig auf die Rolle des Kostenträgers beschränkt. Bei konkreten Versorgungsanliegen sind sie für viele Versicherte kaum präsent.
KI bietet die Chance, diese Lücke nun systematisch zu schließen. Sie schafft neue Möglichkeiten, Versicherte frühzeitig bei Fragen, Unsicherheiten und Orientierungsbedarf zu erreichen. Gleichzeitig macht sie passende Unterstützungsmöglichkeiten sichtbar und leitet daraus konkrete Beratungs- und Versorgungsangebote ab. Aus passiver Leistungsverwaltung kann so aktives Versorgungsmanagement und damit eine relevante Wettbewerbsdifferenzierung werden.
Die Voraussetzungen sind günstig
Die Ergebnisse des Horváth GKV-Wechselmonitors 2026, einer gemeinsam mit YouGov durchgeführten bevölkerungsrepräsentativen Befragung, zeigen: Krankenkassen starten aus einer deutlich stärkeren Position, als ihre heutige Rolle im Versorgungsgeschehen vermuten lässt. Über 80 % der gesetzlich Versicherten sind mit ihrer Krankenkasse zufrieden, knapp ebenso viele fühlen sich gut betreut. Gleichzeitig wünschen sich 58 %, dass ihre Krankenkasse stärker als Gesundheitscoach agiert, und mehr als die Hälfte sucht Unterstützung bei der Einordnung von Symptomen und gesundheitlichen Fragen.
Die Ergebnisse zeigen ein klares Spannungsfeld: Krankenkassen genießen großes Vertrauen, spielen im konkreten Versorgungsfall jedoch bislang nur eine untergeordnete Rolle. Bei kurzfristigem medizinischem Beratungsbedarf nennen lediglich acht Prozent den persönlichen Kontakt zur Krankenkasse als erste Anlaufstelle, sieben Prozent deren digitale Angebote. Die Hausarztpraxis bleibt klar der präferierte Kontaktpunkt. Gerade jüngere Versicherte zeigen jedoch veränderte Präferenzen: Online-Suche, Chatbots, Symptom-Checks oder andere digitale Zugänge gewinnen an Bedeutung. Für Krankenkassen eröffnet sich damit die Chance, näher am Versichertenalltag zu sein und früher Teil der Versorgungsreise zu werden.
Der Markt schafft zusätzlichen Druck zur Differenzierung
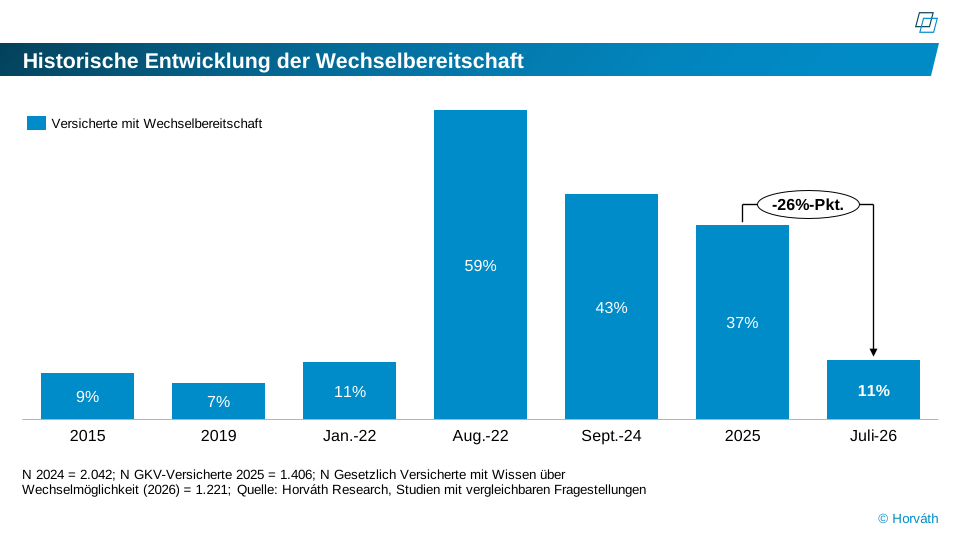
Gleichzeitig zeigt die Studie, dass sich die Wettbewerbsdynamik verändert. Zwar stehen steigende Beiträge im Mittelpunkt der öffentlichen Diskussion, sie führen jedoch nicht automatisch zu mehr Kassenwechseln. Die tatsächliche Wechselbereitschaft ist seit dem Hoch 2022 rückläufig. Rund neun von zehn gesetzlich Versicherten wissen grundsätzlich, dass ein Krankenkassenwechsel möglich ist, doch davon ziehen aktuell nur noch rund elf Prozent einen Kassenwechsel in Betracht. 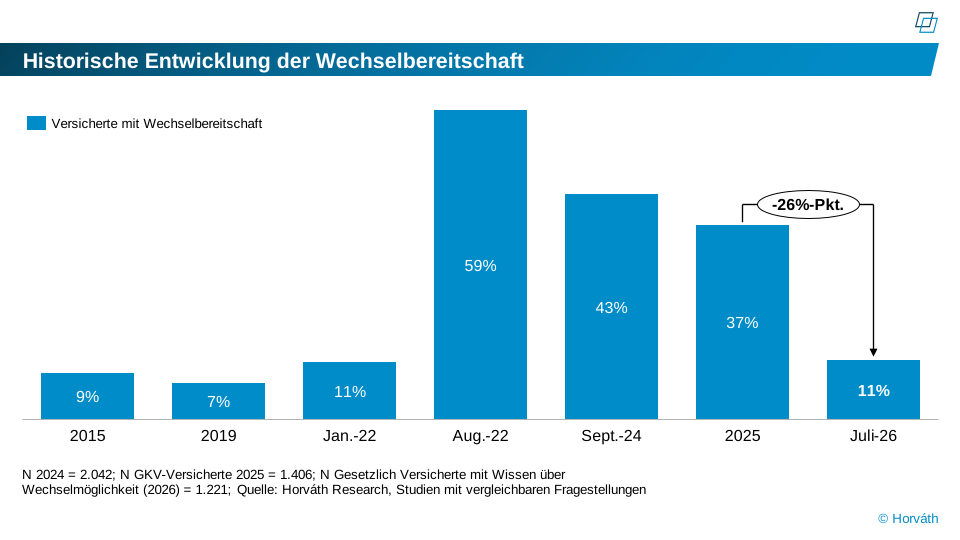 Der Wettbewerb wird dadurch nicht schwächer, sondern fokussierter. Während unter Senioren lediglich knapp drei Prozent einen Wechsel erwägen, sind es bei jungen Versicherten rund 36 % und bei jungen Familien etwa 31 %. Wachstum und Wechseldynamik finden sich damit weniger in der Marktbreite als in fokussierten Zielgruppen, in deren Lebensphasen sich fundamentale Parameter ändern.
Wer diese bereits stark umworbenen Gruppen ausschließlich über den Zusatzbeitrag erreichen will, greift zu kurz. Zwar bleibt die Beitragsersparnis das bisher am häufigsten genannte Wechselmotiv, bei künftigen Entscheidungen gewinnen jedoch Zusatzleistungen, digitale Angebote und insbesondere der Zugang zu Ärzten und Terminen an Bedeutung.
Besonders junge Versicherte und junge Familien messen Leistungen rund um Prävention, Sport und Bewegung sowie Angeboten für Familien und Schwangerschaft eine überdurchschnittliche Bedeutung bei. Mit zunehmendem Alter steigt dagegen das Interesse an Krebsvorsorgeangeboten. Wenngleich dies in der Branche grundsätzlich bekannt ist, zeigen die Ergebnisse zudem, dass immerhin 40 % der Versicherten die Leistungen ihrer Krankenkasse nur eingeschränkt kennen oder bewerten können. Leistungen allein reichen nicht aus. Krankenkassen müssen ihre Angebote in den relevanten Zielgruppen sichtbar und im Alltag erlebbar machen. Erst damit können sie tatsächlich Unterschiede im Wettbewerb schaffen.
Der Wettbewerb verschiebt sich vom Preis zum wahrgenommenen Nutzen
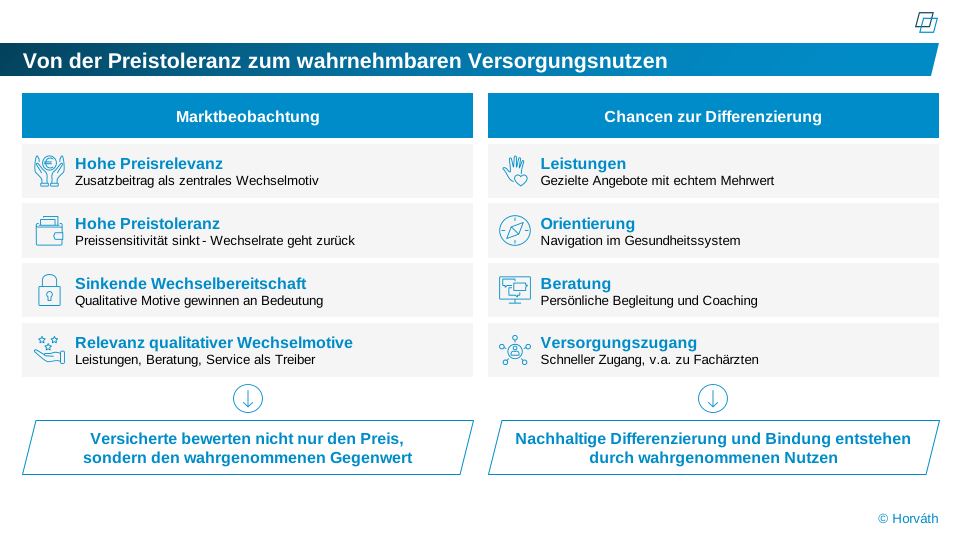
Dass eine Differenzierung jenseits des Preises notwendig ist, unterstreicht eine weitere Erkenntnis: Mehr als die Hälfte der gesetzlich Versicherten kennt die Höhe des eigenen Zusatzbeitrags nicht. Vielen fehlt damit bereits die Grundlage, Preisunterschiede zwischen Krankenkassen realistisch einzuordnen.
Auch die Preistoleranz ist größer, als die öffentliche Debatte vermuten lässt. Bei Versicherten, die ihren Zusatzbeitrag zumindest ungefähr kennen, zeigt sich eine erstaunlich hohe Akzeptanz. Erst bei einer monatlichen Mehrbelastung zwischen 17,50 und 20 Euro übersteigt die Zahl der Wechselwilligen die Zahl derjenigen, die den höheren Beitrag weiterhin akzeptieren würden. Dies entspricht an der Beitragsbemessungsgrenze rund 0,6 Prozentpunkten Zusatzbeitrag. Gleichzeitig fällt auf, dass rund 57 % keine Angabe dazu machten, ab welchem Betrag sie aktiv werden würden.
Die Ergebnisse sind damit kein Freibrief für Beitragserhöhungen. Nur wo Versicherte einen konkreten Mehrwert erkennen, entstehen Spielräume für differenzierende Leistungen in Versorgung, Beratung und digitaler Unterstützung, die über den reinen Preiswettbewerb hinausgehen. 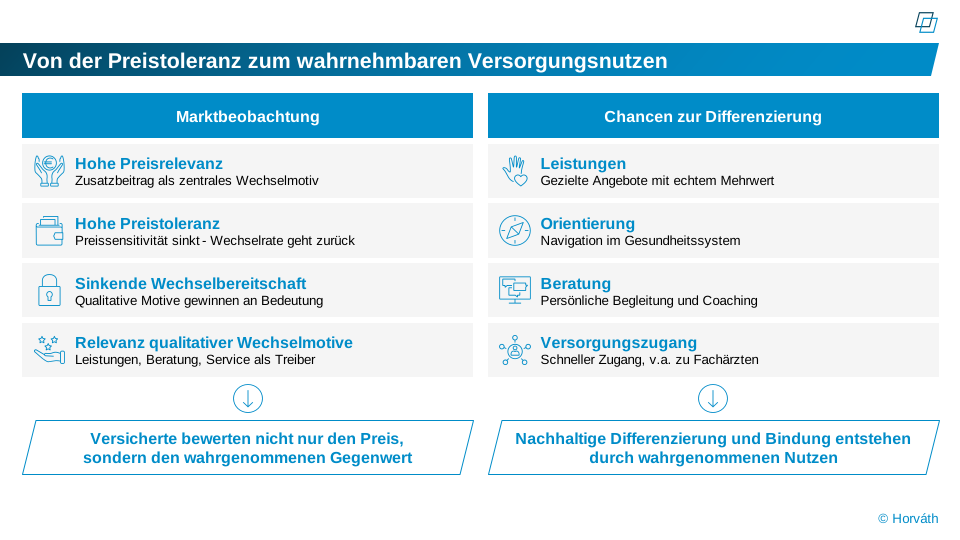 KI kann die Brücke zwischen Vertrauen und Versorgung schlagen
Vor diesem Hintergrund gewinnt KI strategische Bedeutung. Nicht als Ersatz für ärztliche Entscheidungen und akute medizinische Hilfe, sondern als Instrument für Orientierung, Prävention und Beratung. Die von Versicherten bevorzugten KI-Anwendungsfälle liegen beim Verstehen von Diagnosen und Befunden, beim Auffinden passender Leistungen, bei einer ersten Einordnung gesundheitlicher Fragestellungen oder bei der Suche nach der richtigen Anlaufstelle. Genau hier können Krankenkassen ihre Stärken ausspielen.
Der strategische Wert geht über Effizienzgewinne und die Schaffung neuer Kanäle hinaus. Ziel ist es, Orientierung in gezielte Versorgung zu überführen. Wenn ein KI-Angebot Orientierung schafft, Unterstützungsbedarf sichtbar macht und die Zustimmung für eine weiterführende Beratung oder Begleitung ermöglicht, entsteht eine Wirkungskette, die weit über einen digitalen Interaktionspunkt hinausgeht. 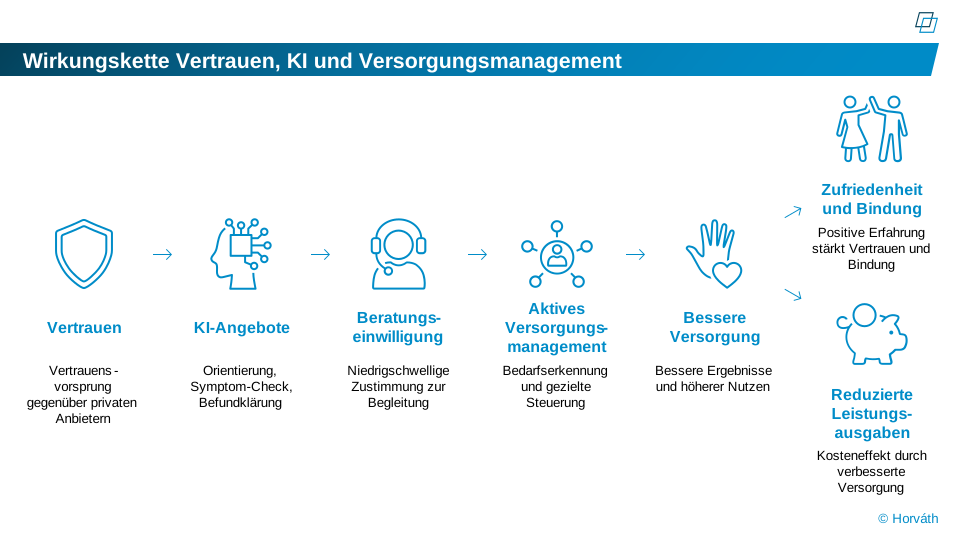 Akzeptanz und Vertrauen sind allerdings nicht grenzenlos. Ein relevanter Teil der Versicherten steht KI grundsätzlich skeptisch bis ablehnend gegenüber. Gegenüber privaten KI-Anbietern genießen Krankenkassen dafür einen erheblichen Vertrauensvorsprung. Darin liegt eine Chance, sie ist aber kein Selbstläufer. Die elektronische Patientenakte (ePA) ist ein warnendes Beispiel, das die Branche ernst nehmen sollte. Die Mehrheit der Befragten erkennt die Vorteile der ePA, ist grundsätzlich bereit, Daten zu teilen - und nutzt sie trotzdem nicht.
Der Hebel liegt im aktiven Versorgungsmanagement
Besonders im Versorgungsmanagement liegt Potenzial für eine veränderte Rolle der Krankenkassen. Der Zugang zur fachärztlichen Versorgung wird deutlich kritischer bewertet als der Zugang zur hausärztlichen Versorgung. Gleichzeitig stoßen Steuerungsansätze auf bemerkenswerte Akzeptanz. Ein Primärarztsystem findet Zustimmung, wenn dadurch schnellere Facharzttermine und/oder stabile Beiträge entstehen. Leistungskürzungen finden dagegen deutlich weniger Zustimmung.
Die Botschaft ist eindeutig: Steuerung mit erkennbarem Nutzen wird akzeptiert.
Wenn Krankenkassen Orientierungs-, Beratungs- und Navigationsangebote früh in der Versichertenreise verankern, können sie Versorgung aktiver begleiten und steuern. Statt sich auf die Verwaltung von Versorgungsverträgen zu beschränken, werden sie stärker gefordert sein, Bedarfe frühzeitig zu erkennen und Orientierung anzubieten, um Versicherte gezielt zu passenden Angeboten zu führen. So können Krankenkassen einen ihrer strukturellen Nachteile überwinden: Heute erkennen sie Versorgungsbedarfe oft erst über entsprechende Leistungs- oder Abrechnungsdaten, also nachdem bereits eine Behandlung stattgefunden hat. Genau hierin könnte künftig ein wesentlicher Unterschied zwischen passiver Leistungsverwaltung und aktivem Versorgungsmanagement liegen.
Das daraus resultierende Zielbild ist klar: Die Krankenkassen-App wird zum zentralen Zugang für Orientierung und kuratierten Gesundheitsinformationen. Ein Chatbot beantwortet niedrigschwellig Fragen zu Facharztzugängen, Befunden oder Diagnosen und erläutert passende Leistungen. Solche Interaktionen liefern wertvolle Informationen, z. B. durch Upload und Auslesung von Dokumentendaten. Gleichzeitig können Einwilligungen zur weiterführenden Beratung eingeholt werden, sodass diese nahtlos angeschlossen entweder durch KI oder einen persönlichen Kontakt erfolgen können. Perspektivisch können auch Daten aus der ePA eingebunden werden, sodass ein umfassenderes Bild der Versichertensituation und eine gesteigerte Alltagsrelevanz entstehen.
Was das organisatorisch bedeutet
Angesichts fragmentierter IT-Landschaften und unterschiedlicher organisatorischer Reife erscheint diese Perspektive für viele Organisationen noch weit entfernt. Gerade deshalb braucht es klare Zielbilder. Sie geben Richtung, ermöglichen Etappenziele und helfen, Ressourcen priorisiert einzusetzen.
KI bietet die Chance, die Rolle der Krankenversicherung zu verändern. Das setzt voraus, dass die Organisationen diese Transformation zum Gesundheitscoach und aktiven Versorgungsmanager auch umsetzen können. Dafür müssen oftmals bestehende Silos aufgebrochen und die Business-Bereiche Markt, Service und Versorgung integriert gedacht werden. Technologie-, Daten- und KI-Kompetenzen müssen organisatorisch verankert, relevante Anwendungsfälle priorisiert, skalierbar entwickelt und realisierte Effizienzen gezielt für Beratung und Versichertenkontakt reinvestiert werden. 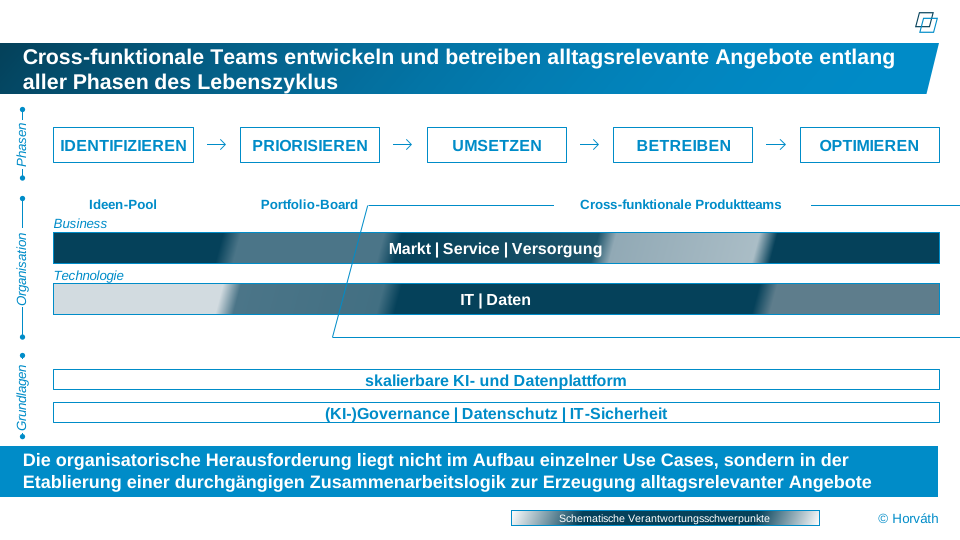 Für das Management folgt daraus eine anspruchsvolle Aufgabe. Eine glaubwürdige Positionierung als Gesundheitsnavigator entsteht nicht durch zusätzliche digitale Kontaktpunkte allein. Entscheidend ist, dass digitale Orientierung, persönliche Beratung und konkrete Versorgungsangebote zusammenwirken. Gelingt dies, könnten Krankenkassen ihre Rolle im Gesundheitssystem strategisch weiterentwickeln und gleichzeitig einen neuen wahrnehmbaren Differenzierungsfaktor im Wettbewerb schaffen.
KI bietet die Chance, diese Lücke nun systematisch zu schließen. Sie schafft neue Möglichkeiten, Versicherte frühzeitig bei Fragen, Unsicherheiten und Orientierungsbedarf zu erreichen. Gleichzeitig macht sie passende Unterstützungsmöglichkeiten sichtbar und leitet daraus konkrete Beratungs- und Versorgungsangebote ab. Aus passiver Leistungsverwaltung kann so aktives Versorgungsmanagement und damit eine relevante Wettbewerbsdifferenzierung werden.
Die Voraussetzungen sind günstig
Die Ergebnisse des Horváth GKV-Wechselmonitors 2026, einer gemeinsam mit YouGov durchgeführten bevölkerungsrepräsentativen Befragung, zeigen: Krankenkassen starten aus einer deutlich stärkeren Position, als ihre heutige Rolle im Versorgungsgeschehen vermuten lässt. Über 80 % der gesetzlich Versicherten sind mit ihrer Krankenkasse zufrieden, knapp ebenso viele fühlen sich gut betreut. Gleichzeitig wünschen sich 58 %, dass ihre Krankenkasse stärker als Gesundheitscoach agiert, und mehr als die Hälfte sucht Unterstützung bei der Einordnung von Symptomen und gesundheitlichen Fragen.
Die Ergebnisse zeigen ein klares Spannungsfeld: Krankenkassen genießen großes Vertrauen, spielen im konkreten Versorgungsfall jedoch bislang nur eine untergeordnete Rolle. Bei kurzfristigem medizinischem Beratungsbedarf nennen lediglich acht Prozent den persönlichen Kontakt zur Krankenkasse als erste Anlaufstelle, sieben Prozent deren digitale Angebote. Die Hausarztpraxis bleibt klar der präferierte Kontaktpunkt. Gerade jüngere Versicherte zeigen jedoch veränderte Präferenzen: Online-Suche, Chatbots, Symptom-Checks oder andere digitale Zugänge gewinnen an Bedeutung. Für Krankenkassen eröffnet sich damit die Chance, näher am Versichertenalltag zu sein und früher Teil der Versorgungsreise zu werden.
Der Markt schafft zusätzlichen Druck zur Differenzierung
Gleichzeitig zeigt die Studie, dass sich die Wettbewerbsdynamik verändert. Zwar stehen steigende Beiträge im Mittelpunkt der öffentlichen Diskussion, sie führen jedoch nicht automatisch zu mehr Kassenwechseln. Die tatsächliche Wechselbereitschaft ist seit dem Hoch 2022 rückläufig. Rund neun von zehn gesetzlich Versicherten wissen grundsätzlich, dass ein Krankenkassenwechsel möglich ist, doch davon ziehen aktuell nur noch rund elf Prozent einen Kassenwechsel in Betracht.
Wer diese bereits stark umworbenen Gruppen ausschließlich über den Zusatzbeitrag erreichen will, greift zu kurz. Zwar bleibt die Beitragsersparnis das bisher am häufigsten genannte Wechselmotiv, bei künftigen Entscheidungen gewinnen jedoch Zusatzleistungen, digitale Angebote und insbesondere der Zugang zu Ärzten und Terminen an Bedeutung.
Besonders junge Versicherte und junge Familien messen Leistungen rund um Prävention, Sport und Bewegung sowie Angeboten für Familien und Schwangerschaft eine überdurchschnittliche Bedeutung bei. Mit zunehmendem Alter steigt dagegen das Interesse an Krebsvorsorgeangeboten. Wenngleich dies in der Branche grundsätzlich bekannt ist, zeigen die Ergebnisse zudem, dass immerhin 40 % der Versicherten die Leistungen ihrer Krankenkasse nur eingeschränkt kennen oder bewerten können. Leistungen allein reichen nicht aus. Krankenkassen müssen ihre Angebote in den relevanten Zielgruppen sichtbar und im Alltag erlebbar machen. Erst damit können sie tatsächlich Unterschiede im Wettbewerb schaffen.
Der Wettbewerb verschiebt sich vom Preis zum wahrgenommenen Nutzen
Dass eine Differenzierung jenseits des Preises notwendig ist, unterstreicht eine weitere Erkenntnis: Mehr als die Hälfte der gesetzlich Versicherten kennt die Höhe des eigenen Zusatzbeitrags nicht. Vielen fehlt damit bereits die Grundlage, Preisunterschiede zwischen Krankenkassen realistisch einzuordnen.
Auch die Preistoleranz ist größer, als die öffentliche Debatte vermuten lässt. Bei Versicherten, die ihren Zusatzbeitrag zumindest ungefähr kennen, zeigt sich eine erstaunlich hohe Akzeptanz. Erst bei einer monatlichen Mehrbelastung zwischen 17,50 und 20 Euro übersteigt die Zahl der Wechselwilligen die Zahl derjenigen, die den höheren Beitrag weiterhin akzeptieren würden. Dies entspricht an der Beitragsbemessungsgrenze rund 0,6 Prozentpunkten Zusatzbeitrag. Gleichzeitig fällt auf, dass rund 57 % keine Angabe dazu machten, ab welchem Betrag sie aktiv werden würden.
Die Ergebnisse sind damit kein Freibrief für Beitragserhöhungen. Nur wo Versicherte einen konkreten Mehrwert erkennen, entstehen Spielräume für differenzierende Leistungen in Versorgung, Beratung und digitaler Unterstützung, die über den reinen Preiswettbewerb hinausgehen.
Vor diesem Hintergrund gewinnt KI strategische Bedeutung. Nicht als Ersatz für ärztliche Entscheidungen und akute medizinische Hilfe, sondern als Instrument für Orientierung, Prävention und Beratung. Die von Versicherten bevorzugten KI-Anwendungsfälle liegen beim Verstehen von Diagnosen und Befunden, beim Auffinden passender Leistungen, bei einer ersten Einordnung gesundheitlicher Fragestellungen oder bei der Suche nach der richtigen Anlaufstelle. Genau hier können Krankenkassen ihre Stärken ausspielen.
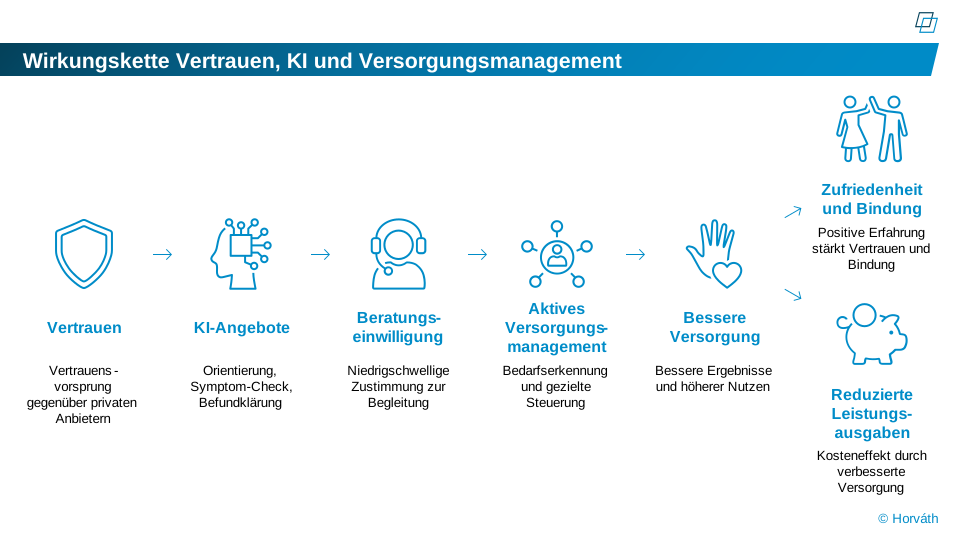
Der strategische Wert geht über Effizienzgewinne und die Schaffung neuer Kanäle hinaus. Ziel ist es, Orientierung in gezielte Versorgung zu überführen. Wenn ein KI-Angebot Orientierung schafft, Unterstützungsbedarf sichtbar macht und die Zustimmung für eine weiterführende Beratung oder Begleitung ermöglicht, entsteht eine Wirkungskette, die weit über einen digitalen Interaktionspunkt hinausgeht.
Der Hebel liegt im aktiven Versorgungsmanagement
Besonders im Versorgungsmanagement liegt Potenzial für eine veränderte Rolle der Krankenkassen. Der Zugang zur fachärztlichen Versorgung wird deutlich kritischer bewertet als der Zugang zur hausärztlichen Versorgung. Gleichzeitig stoßen Steuerungsansätze auf bemerkenswerte Akzeptanz. Ein Primärarztsystem findet Zustimmung, wenn dadurch schnellere Facharzttermine und/oder stabile Beiträge entstehen. Leistungskürzungen finden dagegen deutlich weniger Zustimmung.
Die Botschaft ist eindeutig: Steuerung mit erkennbarem Nutzen wird akzeptiert.
Wenn Krankenkassen Orientierungs-, Beratungs- und Navigationsangebote früh in der Versichertenreise verankern, können sie Versorgung aktiver begleiten und steuern. Statt sich auf die Verwaltung von Versorgungsverträgen zu beschränken, werden sie stärker gefordert sein, Bedarfe frühzeitig zu erkennen und Orientierung anzubieten, um Versicherte gezielt zu passenden Angeboten zu führen. So können Krankenkassen einen ihrer strukturellen Nachteile überwinden: Heute erkennen sie Versorgungsbedarfe oft erst über entsprechende Leistungs- oder Abrechnungsdaten, also nachdem bereits eine Behandlung stattgefunden hat. Genau hierin könnte künftig ein wesentlicher Unterschied zwischen passiver Leistungsverwaltung und aktivem Versorgungsmanagement liegen.
Das daraus resultierende Zielbild ist klar: Die Krankenkassen-App wird zum zentralen Zugang für Orientierung und kuratierten Gesundheitsinformationen. Ein Chatbot beantwortet niedrigschwellig Fragen zu Facharztzugängen, Befunden oder Diagnosen und erläutert passende Leistungen. Solche Interaktionen liefern wertvolle Informationen, z. B. durch Upload und Auslesung von Dokumentendaten. Gleichzeitig können Einwilligungen zur weiterführenden Beratung eingeholt werden, sodass diese nahtlos angeschlossen entweder durch KI oder einen persönlichen Kontakt erfolgen können. Perspektivisch können auch Daten aus der ePA eingebunden werden, sodass ein umfassenderes Bild der Versichertensituation und eine gesteigerte Alltagsrelevanz entstehen.
Was das organisatorisch bedeutet
Angesichts fragmentierter IT-Landschaften und unterschiedlicher organisatorischer Reife erscheint diese Perspektive für viele Organisationen noch weit entfernt. Gerade deshalb braucht es klare Zielbilder. Sie geben Richtung, ermöglichen Etappenziele und helfen, Ressourcen priorisiert einzusetzen.
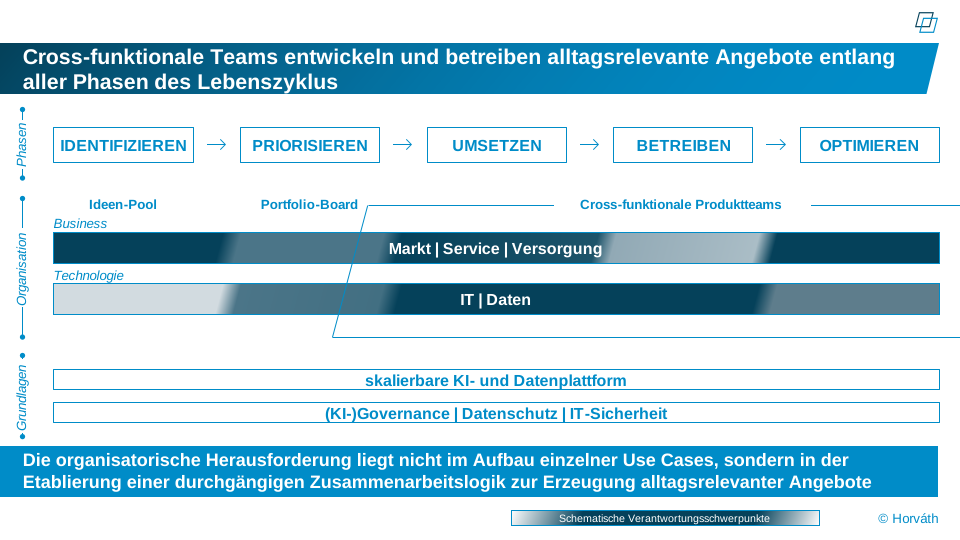
KI bietet die Chance, die Rolle der Krankenversicherung zu verändern. Das setzt voraus, dass die Organisationen diese Transformation zum Gesundheitscoach und aktiven Versorgungsmanager auch umsetzen können. Dafür müssen oftmals bestehende Silos aufgebrochen und die Business-Bereiche Markt, Service und Versorgung integriert gedacht werden. Technologie-, Daten- und KI-Kompetenzen müssen organisatorisch verankert, relevante Anwendungsfälle priorisiert, skalierbar entwickelt und realisierte Effizienzen gezielt für Beratung und Versichertenkontakt reinvestiert werden.
Über den Autor
Markus Baier ist Principal und Prokurist bei Horváth, einer der führenden deutschen Managementberatungen. Im Competence Center Public Sector & Health Care begleitet er gesetzliche Krankenkassen bei strategischen, organisatorischen und operativen Transformationen und unterstützt sie dabei, Veränderungen erfolgreich und messbar umzusetzen. Seit mehr als zehn Jahren berät Markus Baier zu Markt-, Kunden- und Transformationsthemen. Neben seiner Projektarbeit entwickelt er Studien und Impulse zu aktuellen Fragestellungen der Krankenversicherungsbranche und verantwortet dabei auch den Horváth GKV-Wechselmonitor 2026. Seine Perspektiven bringt er regelmäßig in Fachveranstaltungen, Workshops und Expertendiskussionen ein.

GKV-Newsletter - "einfach" informiert bleiben
Der kostenfreie Infoservice zur GKV und Gesundheitspolitik
